Concept: dit artikel wordt nog nagelezen.
Desinvestering en verkoop van een bedrijfsmiddel
Een bedrijfsmiddel gaat de deur uit: je verkoopt het, geeft het weg of neemt het mee naar privé. Dat heeft gevolgen voor je winst, soms voor de KIA en vaak voor de btw.
Winst of verlies op de verkoop
Het verschil tussen de verkoopprijs en de boekwaarde is boekwinst of boekverlies. Dat telt mee in je winst van dat jaar.
Desinvesteringsbijtelling
Kreeg je KIA op het bedrijfsmiddel? En verkoop je het binnen 5 jaar na het begin van het jaar waarin je investeerde? Dan krijg je mogelijk een desinvesteringsbijtelling. Dat geldt alleen als de verkoopprijzen in dat jaar samen hoger zijn dan € 2.900. (Belastingdienst: desinvesteringsbijtelling)
De bijtelling is het KIA-percentage dat je kreeg, maal de verkoopprijs. Het is nooit meer dan de KIA die je destijds kreeg.
Btw bij verkoop
Verkoop je een bedrijfsmiddel waarop je btw hebt afgetrokken? Dan reken je btw over de verkoopprijs, meestal 21%.
Naar privé
Neem je het bedrijfsmiddel mee naar privé? Ook dan kan je btw verschuldigd zijn als je die bij aankoop hebt afgetrokken. Gebruik je iets binnen een jaar na aankoop alleen nog privé, dan betaal je btw over de oorspronkelijke aankoopprijs. (Belastingdienst: uitsluitend privégebruik)
In ZZPboek
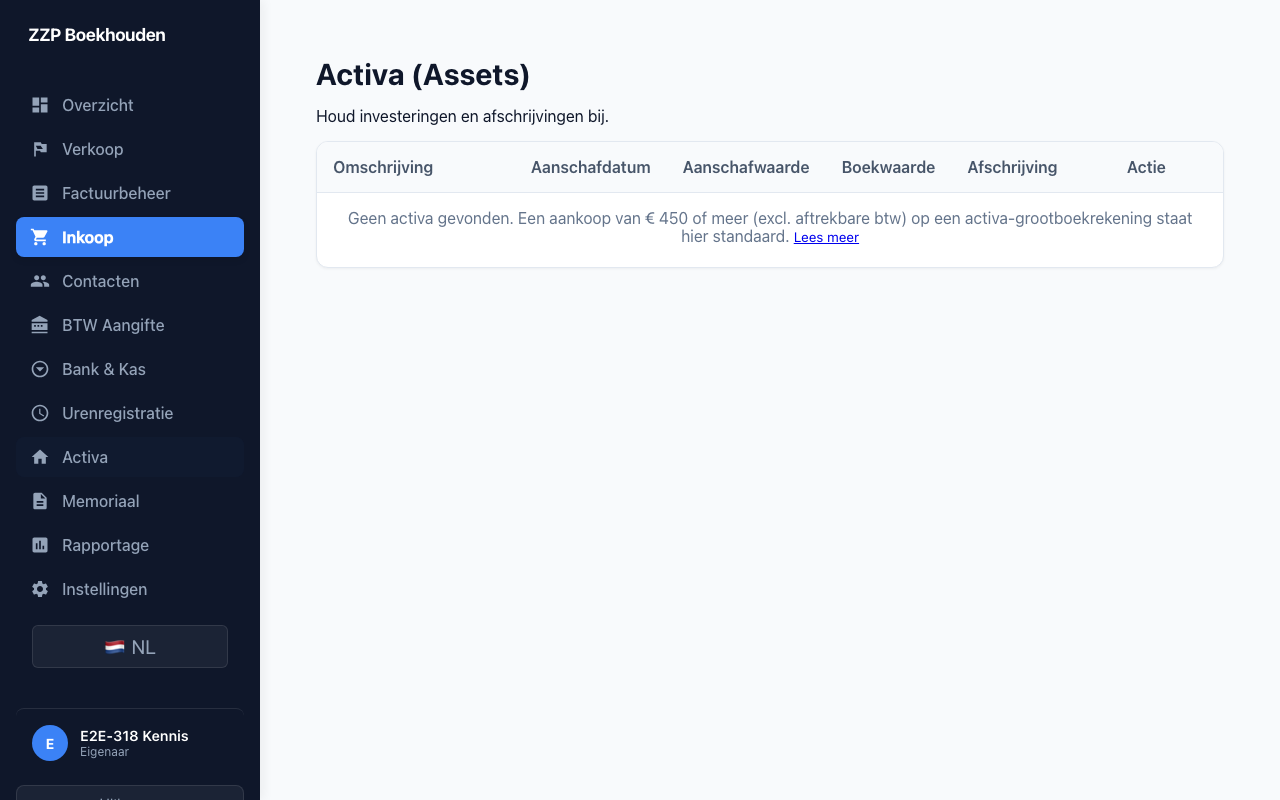
Bij een vaste activa kies je "verkopen", "weggeven" of "naar privé". De app boekt de boekwinst of het boekverlies, de btw in het juiste kwartaal en een eventuele desinvesteringsbijtelling in de belastingschatting.
Bronnen
- https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/winst/inkomstenbelasting/inkomstenbelasting_voor_ondernemers/investeringsaftrek_en_desinvesteringsbijtelling/desinvesteringsbijtelling
- https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/btw/btw_aftrekken/privegebruik/uitsluitend_privegebruik
Dit artikel is algemene informatie, geen belastingadvies. Twijfel je over jouw situatie, vraag het de Belastingdienst of een adviseur.